Reforma tributária: 48% das empresas não iniciaram preparação
Pesquisa divulgada pela Fiesp aponta falta de ações estruturadas antes do início da transição, previsto para 2027.
Em resumo
- Pesquisa da Fiesp aponta que 48% das empresas ainda não iniciaram ações estruturadas.
- A transição começa em 2027 e deve ser concluída em 2033.
- Mudanças podem afetar preços, caixa, sistemas e capital de giro.
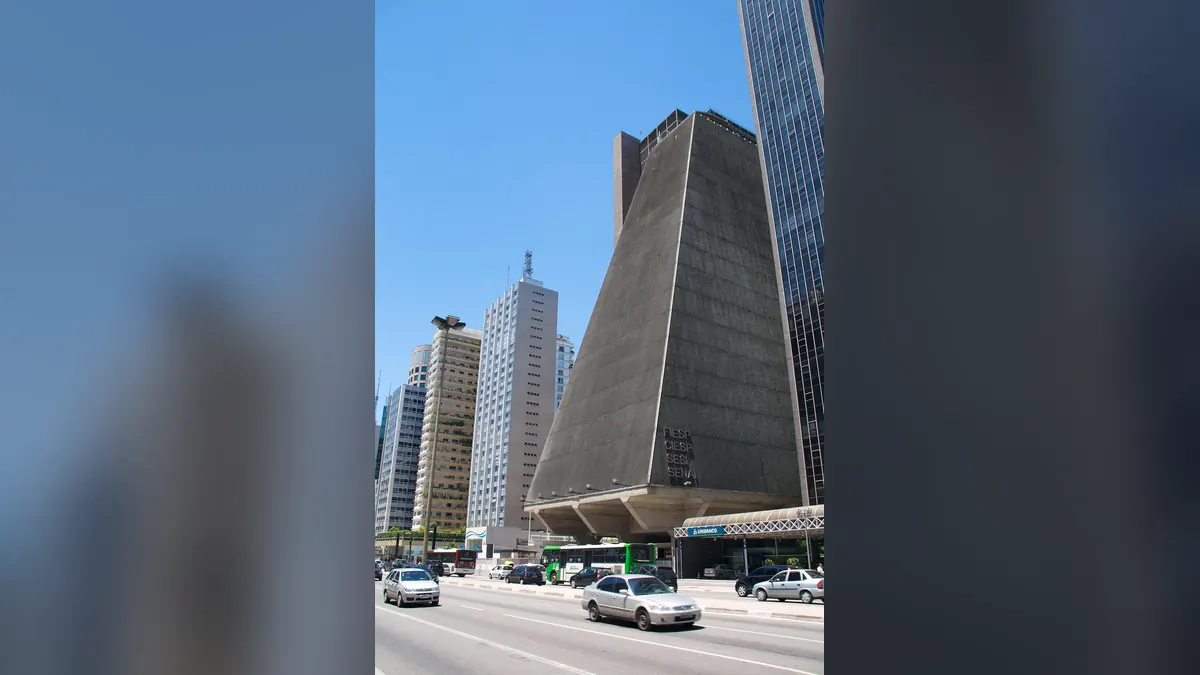
Quase metade das empresas ainda não começou a adotar medidas estruturadas para se preparar para a reforma tributária, segundo pesquisa divulgada pela Federação das Indústrias do Estado de São Paulo (Fiesp) em agosto de 2026. A transição começa em 2027, com a substituição de tributos como PIS e Cofins pela CBS e pelo IBS, e a implantação do novo sistema está prevista para terminar em 2033.
As mudanças podem alcançar áreas além da contabilidade e do setor fiscal. Para empresas de pequeno e médio porte, com equipes e recursos mais limitados, a adaptação pode exigir revisão de sistemas, processos, custos, preços, margens de lucro e disponibilidade de recursos para manter as operações.
Impactos em diferentes áreas
Rodrigo Barbeti, CEO e sócio-fundador do Grupo BLB, afirmou que a reforma deve ser analisada de forma integrada, por seus possíveis reflexos financeiros e operacionais. Segundo ele, gestores precisam avaliar como as novas regras podem afetar custos, preços, créditos tributários e geração de caixa.
Barbeti também defendeu que a preparação não fique concentrada no contador ou no departamento fiscal. Na avaliação do executivo, as áreas financeira, comercial, jurídica e tecnológica devem considerar os efeitos da mudança: o financeiro, pelo impacto no caixa; o comercial, na formação de preços; e o jurídico, nos contratos.
Um diagnóstico da operação é um dos primeiros passos recomendados pelo especialista. A análise pode incluir preços praticados, margens, contratos de longo prazo, estrutura de custos, créditos tributários e sistemas usados para emitir notas fiscais e controlar as finanças.
Fluxo de caixa e capital de giro
Outro ponto de atenção é o planejamento financeiro diante do split payment. O mecanismo prevê a separação e o recolhimento de IBS e CBS no momento do pagamento. Com isso, parte do valor de uma venda poderá ser destinada ao Fisco antes de chegar à conta da empresa.
Essa dinâmica pode alterar o dinheiro disponível para pagar fornecedores, salários e outras despesas. Por isso, a necessidade de capital de giro e o fluxo de caixa também podem precisar de revisão, com possível impacto na procura por crédito antecipado.
Barbeti afirmou que mudanças nas margens podem ter efeito relevante nos resultados de pequenas e médias empresas.
Temas
Linha do tempo
- Eleições elevam incerteza sobre reforma tributária e ajuste fiscal
- Reforma tributária: 48% das empresas não iniciaram preparação (esta matéria)